ProgettoItaliaNews Piccoli dettagli, grandi notizie.
Articoli correlati


Nuova Legge di Bilancio 2027, una manovra da circa 26 miliardi di euro che promette novità importanti per lavoratori, pensionati, famiglie e partite IVA.
Tra le misure più interessanti troviamo un taglio delle imposte per alcuni contribuenti, l’ampliamento del regime forfettario fino a 100.000 euro e nuove agevolazioni per giovani e famiglie.
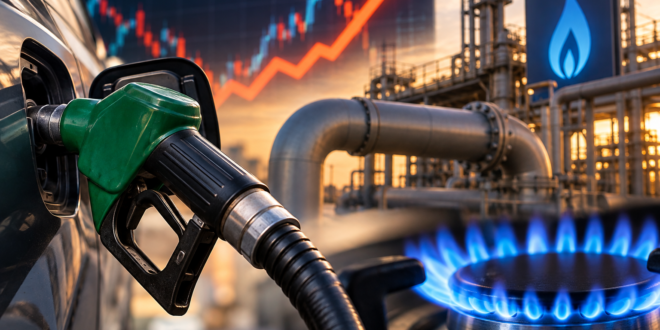
Nel frattempo, i prezzi dell’energia tornano a preoccupare l’Europa, spingendo il Governo a intervenire temporaneamente sul costo del gasolio e a valutare un tetto al prezzo del gas.
Vediamo insieme le principali novità e cosa potrebbero significare concretamente per le nostre tasche.
Iniziamo subito.
Manovra 2027: fino a 500 euro di tasse in meno e flat tax fino a 100.000 euro. Il Governo ha approvato una manovra economica da circa 26 miliardi di euro, con l’obiettivo di alleggerire il carico fiscale e sostenere il potere d’acquisto delle famiglie italiane.
Una delle novità principali riguarda l’IRPEF, l’imposta che paghiamo sui nostri redditi.
La proposta prevede di estendere l’aliquota del 33% alla fascia di reddito compresa tra 50.000 e 55.000 euro, attualmente soggetta al 43%.
In termini pratici, per chi guadagna almeno 55.000 euro lordi annui il risparmio potrebbe raggiungere 500 euro all’anno, mentre per redditi appena superiori a 50.000 euro il beneficio sarebbe più contenuto.
Ma la novità potenzialmente più importante riguarda i lavoratori autonomi.
La soglia del regime forfettario dovrebbe salire dagli attuali 85.000 a 100.000 euro di ricavi o compensi annui.
Questo consentirebbe a molti professionisti e piccoli imprenditori di continuare a beneficiare della tassazione agevolata al 15%, o al 5% per le nuove attività che rispettano i requisiti previsti.
Attenzione, però: per la fascia superiore a 85.000 euro è prevista una disciplina IVA particolare, ancora da definire compiutamente.
Perché è importante?
Per molti lavoratori autonomi, poter continuare a utilizzare il regime forfettario anche oltre gli 85.000 euro potrebbe tradursi in un risparmio fiscale di diverse migliaia di euro.
Resta comunque un punto fondamentale: la manovra deve ancora completare l’iter parlamentare e alcune disposizioni potrebbero essere modificate prima dell’approvazione definitiva. Giovani e famiglie: agevolazioni fino a 2.500 euro e un fondo per ogni nuovo nato. La nuova manovra dedica particolare attenzione ai giovani lavoratori e alle famiglie.
Tra le misure annunciate spicca un’agevolazione fiscale per i lavoratori sotto i 30 anni: gli aumenti di retribuzione fino a 2.500 euro potranno beneficiare di una tassazione ridotta all’1%, anziché delle normali aliquote IRPEF, nel rispetto dei requisiti previsti.
Non si tratta, quindi, di un bonus di 2.500 euro riconosciuto automaticamente a tutti gli under 30, ma di un incentivo fiscale sugli incrementi salariali.
Un’altra novità riguarda i nuovi nati.
Il Governo propone di creare un piccolo fondo di risparmio per ogni bambino, alimentato con un contributo pubblico di 100 euro all’anno fino ai 18 anni, per un totale potenziale di 1.800 euro, qualora i versamenti vengano confermati per tutto il periodo.
Le famiglie potrebbero inoltre integrare il fondo con versamenti aggiuntivi.
La nostra riflessione
L’idea di costruire un capitale per i figli fin dalla nascita è condivisibile, ma l’importo previsto appare piuttosto limitato.
Dal nostro punto di vista, sarebbe stato ancora più interessante prevedere un versamento iniziale di 1.800 euro alla nascita, da investire con un orizzonte temporale di 18 anni.
Per comprendere il potenziale di questa scelta, immaginiamo di investire i 1.800 euro iniziali con un rendimento medio annuo del 7%, un valore vicino al rendimento storico dell’indice americano S&P 500 al netto dell’inflazione.
Storicamente, infatti, l’indice ha registrato un rendimento nominale di circa il 10% annuo, considerando anche il reinvestimento dei dividendi.
Con questa ipotesi, i 1.800 euro iniziali potrebbero diventare circa 6.084 euro al compimento dei 18 anni, senza ulteriori versamenti.
Ma immaginiamo che i genitori decidano di contribuire al futuro del proprio figlio aggiungendo appena 50 euro al mese, equivalenti a meno di 1,70 euro al giorno.
In questo caso, dopo 18 anni, il capitale potrebbe raggiungere circa 27.130 euro, a fronte di soli 12.600 euro effettivamente versati tra contributo iniziale e risparmi mensili.
La differenza, oltre 14.500 euro, deriverebbe dalla crescita dell’investimento e dall’effetto dell’interesse composto.
Naturalmente si tratta di una simulazione teorica, basata su un rendimento costante del 7% annuo, senza considerare costi e imposte. I rendimenti passati non garantiscono quelli futuri e il capitale investito può subire perdite.
È proprio questo il potere dell’investimento di lungo periodo: non servono necessariamente grandi capitali per costruire qualcosa di importante. Bastano piccoli versamenti regolari, una strategia disciplinata e, soprattutto, il tempo. E se quei soldi rimanessero investiti fino alla pensione?
C’è però un aspetto ancora più interessante: una volta raggiunti i 18 anni, il ragazzo potrebbe decidere liberamente se utilizzare il capitale accumulato oppure continuare a investirlo per costruire il proprio futuro finanziario.
Immaginiamo che scelga di non ritirare i circa 27.130 euro accumulati e di continuare a versare 50 euro al mese fino ai 67 anni, età che prendiamo come riferimento pur sapendo che i requisiti pensionistici potrebbero cambiare.
Mantenendo la stessa ipotesi di rendimento medio annuo del 7%, vicino al rendimento storico reale dell’indice S&P 500, il risultato sarebbe sorprendente: A 18 anni: circa 27.130 euro. A 30 anni: circa 70.000 euro. A 50 anni: circa 320.000 euro A 67 anni: circa 981.500 euro. E la parte più interessante è che, nell’arco di questi 67 anni, il capitale effettivamente versato sarebbe di appena 42.000 euro, considerando i 1.800 euro iniziali e i 50 euro mensili.
Tutto il resto, oltre 939.000 euro, sarebbe il risultato della crescita composta del capitale.
Naturalmente, parliamo di una simulazione puramente matematica, che ipotizza rendimenti costanti del 7% annuo, reinvestimento dei guadagni e nessun costo o imposta.
Il valore finale è nominale, non tiene conto dell’inflazione futura e non rappresenta una previsione o una garanzia di rendimento. I mercati azionari attraversano anche periodi prolungati di ribasso.
Questo esempio dimostra quanto possa essere importante iniziare a investire fin dalla nascita. Non tanto per i 1.800 euro iniziali, quanto per l’opportunità di sfruttare quasi settant’anni di crescita composta.
Una piccola somma, accompagnata da costanza e disciplina, potrebbe contribuire a costruire una maggiore sicurezza economica per le generazioni future.
Energia: gas oltre 100 euro e nuovo intervento sul gasolio Torna a crescere la preoccupazione per il costo dell’energia in Europa.
Il 28 ottobre, il prezzo del gas naturale sul mercato di Amsterdam ha superato temporaneamente i 100 euro per megawattora, riportando alla memoria le forti tensioni energetiche del 2022.
A pesare sulle quotazioni sono soprattutto le incertezze geopolitiche, i timori sulle forniture e le scorte europee relativamente basse in vista dell’inverno.
Per limitare l’impatto sulle famiglie e sulle imprese, il Governo sta valutando l’introduzione di un tetto al prezzo del gas di 58,90 euro per megawattora.
Secondo le prime stime riportate dalla stampa, un intervento di questo tipo potrebbe contribuire a ridurre le bollette elettriche di circa il 10%, ma il provvedimento non è ancora stato approvato.
Nel frattempo, è già entrato in vigore un taglio temporaneo delle accise sul gasolio, valido dal 28 ottobre al 7 novembre.
La riduzione è pari a circa 4,9 centesimi al litro, IVA compresa.
Tradotto in numeri, su un pieno da 50 litri il risparmio teorico è di circa 2,44 euro.
Una cifra certamente modesta rispetto agli aumenti registrati negli ultimi mesi.
Perché questa notizia interessa anche gli investitori?
L’energia rappresenta uno dei principali costi per famiglie e imprese.
Quando il gas e il petrolio aumentano, crescono anche i costi di produzione, trasporto e distribuzione. Questo può alimentare l’inflazione e ridurre i margini di profitto delle società più esposte.
Per questa ragione, nelle prossime settimane sarà importante monitorare l’evoluzione dei prezzi energetici e le possibili conseguenze sulle decisioni delle banche centrali. Il nostro punto di vista. La manovra 2027 introduce alcune misure potenzialmente positive, soprattutto per il lavoro autonomo e per una parte dei contribuenti.
Tuttavia, i benefici effettivi andranno valutati alla luce delle disposizioni definitive e della loro copertura finanziaria.
Per gli investitori, invece, la variabile da seguire con maggiore attenzione resta il costo dell’energia.
Un nuovo aumento persistente dei prezzi potrebbe complicare il percorso di riduzione dell’inflazione e mantenere elevati i tassi di interesse più a lungo del previsto.
E come sappiamo, inflazione, tassi di interesse e utili aziendali sono tre variabili fondamentali per l’andamento dei mercati azionari.